互联网金融产品经理如何把控“合规”风险
互联网金融行业在经历爆发式增长后,已进入强监管、重规范的发展阶段。对于互联网金融产品经理而言,合规不再是法务或风控部门的专属职责,而是贯穿产品设计、运营、迭代全生命周期的核心能力。能否有效把控合规风险,直接决定了产品的生死存亡。
一、理解互联网金融合规的特殊性
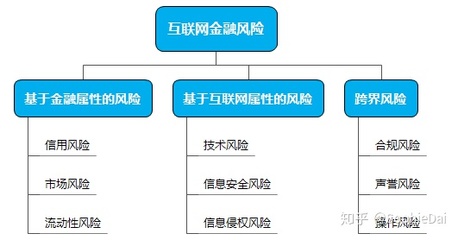
与传统金融或纯互联网产品不同,互联网金融产品同时受到金融监管与互联网信息管理的双重约束。产品经理需要重点关注以下合规维度:
- 持牌经营与业务边界:是否涉及需要牌照的业务(如支付、借贷、基金销售、保险经纪等);是否超范围经营。
- 利率与费用合规:借贷产品的综合年化利率是否符合民间借贷利率司法保护上限及监管窗口指导。
- 信息披露与消费者权益:是否充分披露风险、费用、合同条款;是否存在误导性宣传。
- 数据安全与隐私保护:个人信息收集、使用、共享是否遵循《个人信息保护法》《数据安全法》等。
- 营销宣传合规:是否承诺保本保收益、是否夸大业绩、是否使用“无风险”等禁止性用语。
- 反洗钱与反欺诈:是否建立客户身份识别、可疑交易监测等机制。
二、将合规前置到产品设计阶段
1. 需求评审阶段引入合规灰度
在撰写产品需求文档(PRD)时,产品经理应同步输出合规风险自查清单,明确以下问题:
- 该功能是否触碰监管红线?
- 需要哪些资质或备案?
- 用户协议、隐私政策是否需更新?
- 是否涉及跨部门(法务、风控、合规)会签?
2. 设计“合规友好”的流程与界面
- 适当性管理:对高风险产品强制进行风险测评、风险揭示、冷静期设置。
- 费用透明:用显著方式展示综合年化利率、各项费用,避免“低息诱导”。
- 授权与同意:采用单独弹窗、明示同意方式获取用户授权,不默认勾选。
- 可回溯机制:关键操作(如借款、投资)留存电子合同、操作日志、页面快照。
3. 与法务/合规团队建立敏捷协作
产品经理不应在需求上线前才找法务“盖章”,而应让合规人员参与原型评审、迭代评审,形成“合规需求—”设计—评审—上线“的闭环。可建立合规需求池,将监管新规、处罚案例转化为可落地的产品需求。
三、产品运营与迭代中的合规监控
1. 监控监管动态与行业处罚案例
产品经理应定期梳理银保监会、央行、证监会、工信部等发布的互联网金融相关规章、规范性文件及行政处罚案例。例如,针对“砍头息”“暴力催收”“不当营销”等高频问题,及时发现自身产品是否存在类似隐患。
2. 建立合规预警与巡检机制
- 关键词过滤:对用户评价、客服对话、营销素材中的违规词(如“保本”“稳赚”“秒下款”)进行监测。
- 页面巡检:定期截图存档产品前端页面、活动页、推送文案,防止渠道或运营人员违规修改。
- 数据合规审计:检查第三方SDK、数据埋点是否超范围收集个人信息,是否提供撤回同意、注销账号等功能。
3. 设计合规应急响应流程
一旦出现监管问询、用户投诉、媒体曝光或应用商店下架,产品经理需能快速定位问题。应提前准备:
- 功能开关与代码回滚方案;
- 历史版本与配置的备份;
- 与客服、公关、法务的联合响应机制。
四、常见合规“坑”与产品经理的应对
| 常见风险 | 产品经理防控措施 |
|---------|------------------|
| 违规收集个人信息 | 最小必要原则,提供拒绝授权仍可使用基础功能 |
| 默认搭售或强制捆绑 | 设置显著可取消选项,不得默认勾选 |
| 暴力催收 | 禁用通讯录爬取、威胁恐吓文案,引入智能质检 |
| 不实营销 | 建立素材审核后台,进行风险提示统一话术 |
| 过度授信、多头借贷 | 接入征信或行业共享数据,设置负债率预警 |
五、培养产品团队的合规文化
- 定期培训:邀请合规专家讲述最新监管案例与产品红线。
- 合规考核:将合规指标纳入产品经理OKR或绩效考核。
- 复盘机制:对已发生的合规事件进行根因分析,并转化为产品规则或流程优化。
六、
互联网金融产品经理的合规能力,本质上是平衡创新与风险的能力。合规不是枷锁,而是产品可持续增长的安全底座。唯有将合规意识内化为产品设计的肌肉记忆,建立“预防—监测—响应—优化”的全流程风控体系,才能在强监管时代真正为用户创造长期价值,避免产品因违规而下架、罚款甚至被追究刑事责任。
如若转载,请注明出处:http://www.jieguola.com/product/32.html
更新时间:2026-11-01 18:58:59