互联网金融的未来趋势 信息化浪潮下的金融新生态
引言:互联网金融的信息化基因
互联网金融自诞生之日起,就带着深刻的信息化烙印。它并非简单地将传统金融业务搬到线上,而是借助大数据、云计算、人工智能、区块链等信息技术,重构了金融的获客、风控、运营与监管模式。在“无科技、不金融”的当下,互联网金融信息已经成为连接资金供需、优化资源配置、防范金融风险的关键要素。理解互联网金融的未来趋势,必须立足于信息化这一根本驱动力。
一、互联网金融信息:从辅助工具到核心资产
过去,金融信息主要充当业务记录的配角。如今,用户行为数据、交易流水、社交关系、信用画像等多元信息,构成了互联网金融平台的命脉。信息的多维度和实时性,使得小额、高频、碎片化的金融服务成为可能。例如,基于机器学习模型,平台可以秒级完成信贷审批,而传统银行可能需要数天。
互联网金融信息将呈现三大演变:
- 从结构化到非结构化融合:文本、图像、语音等非结构化数据将与传统财务数据并重,自然语言处理技术让合同、客服录音、社交媒体舆情都能转化为风控信号。
- 从封闭到开放共享:在合规前提下,通过API、隐私计算等技术,不同机构间的数据孤岛正在被打破,形成联合风控与信用评估网络。
- 从静态记录到动态预测:信息不仅记录过去发生了什么,更通过实时计算预测未来违约概率、市场波动与流动性需求。
可以说,谁掌握了高质量、高时效、高维度的互联网金融信息,谁就掌握了未来竞争的主动权。
二、未来趋势之一:智能风控与实时征信
互联网金融的核心痛点在于信用风险。传统征信覆盖率有限,而依托互联网信息,可以构建全方位的动态信用体系。趋势表现为:
- 替代数据征信普及:手机使用习惯、缴费记录、电商交易、位置信息等,成为缺少传统信贷记录人群的信用依据。
- 实时反欺诈网络:图计算技术能够识别团伙欺诈、关联交易和异常资金环,将欺诈识别时间从小时级压缩到毫秒级。
- 自适应风控模型:深度学习模型可根据宏观经济、行业周期和区域变化自动调参,减少人工干预造成的滞后与偏差。
在监管层面,征信业务必须持牌经营,但金融机构与科技公司之间的信息合作将以“原始数据不出域,数据可用不可见”的隐私计算方式展开。
三、未来趋势之二:嵌入式金融与场景化信息服务
互联网金融正在从独立的App走向“无处不在”。金融服务将像水电一样嵌入电商、出行、医疗、教育、供应链等场景。而支撑这种嵌入的核心,就是场景中的互联网金融信息。
- 在电商购物时,消费分期选项基于该用户的历史退货率、浏览行为与支付能力实时生成。
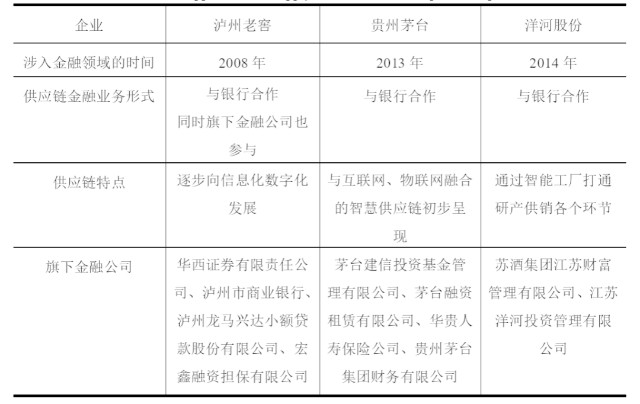
- 在供应链中,核心企业的物流、仓储、订单信息直接作为上下游中小企业的授信依据。
- 在出行场景,司机可以基于每日流水和在线时长,获得灵活可调的营运资金贷款。
这种模式下,金融信息不再局限于金融账户,而是与人、货、场的数据深度融合。谁能更精准地解读场景信息,谁就能提供更无感、更贴切的金融服务。
四、未来趋势之三:监管科技与信息合规
互联网金融的野蛮生长阶段已经结束,强监管常态化成为定局。未来趋势是监管科技与金融信息合规的同步进化。
- 穿透式监管:监管机构通过数据接口,实时获取平台交易信息、资金流向和风险指标,实现“事前、事中、事后”全链条监控。
- 隐私保护与数据安全:个人信息保护法、数据安全法要求金融机构对互联网金融信息实施分类分级管理,采集需授权,使用需脱敏,出境需评估。
- 算法治理:不得利用算法进行歧视性定价、诱导过度借贷;利率、费用、风险模型需可解释、可审计。
合规不再是成本中心,而是互联网金融平台的核心竞争力。拥有高质量、可审计、合法采集的信息资产,将成为牌照之外的又一护城河。
五、未来趋势之四:开放银行与信息中介重构
开放银行(Open Banking)理念正在全球蔓延。其核心是:客户授权后,银行将账户、交易、产品等信息通过API开放给第三方服务商。这看似是传统银行的变革,实则为互联网金融信息开辟了新的舞台。
未来可能出现的新型信息中介包括:
- 账户聚合平台:在一个界面展示用户在所有金融机构的资产与负债,并给出优化建议。智能投顾与比价引擎:基于全网金融产品信息,实时计算适合用户的存款、理财、保险与贷款方案。
- 信用数据市场:在合规框架下,个人可以像管理自己的信用名片一样,授权可信机构查询特定范围的互联网金融信息,并获得金融收益回馈。
这种趋势将削弱单一机构的“信息垄断”,推动形成更加公平、透明、高效的金融信息生态。
六、互联网金融信息的未来挑战
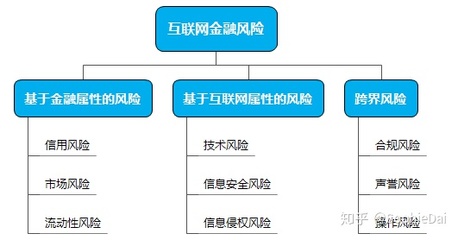
越是依赖信息,风险也越隐蔽。未来需要重点关注:
- 信息过载与噪声:过多低质量数据反而可能导致模型偏差,需要信息清洗与精炼能力。
- 新型数字鸿沟:老年人和数字弱势群体可能因缺乏线上信息轨迹而无法享受金融服务。
- 黑天鹅与模型衰减:极端事件可能让历史信息失去指导意义,需要人机结合的决策机制。
- 跨境数据流动规则博弈:各国对互联网金融信息的管辖差异可能引发合规冲突。
信息即金融,信任即未来
互联网金融的未来不是简单地搬走柜台、推广App,而是构建一个以高质量信息流为血液的新金融服务体系。大数据、人工智能、区块链和隐私计算等技术,将让信息从“所见即所得”升级为“所知即所信”。在这个过程中,谁能够合法合规地挖掘、保护并创造性地使用互联网金融信息,谁就能真正赢得信任,而信任恰恰是金融最终的产品。当信息更加透明、智能和共享,我们有理由相信,互联网金融将走向更加普惠、安全与可持续的未来。
如若转载,请注明出处:http://www.jieguola.com/product/33.html
更新时间:2026-11-01 22:09:45