2014互联网金融 草根完美自由创业的商机解读
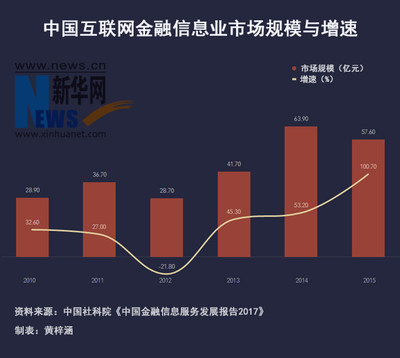
2014年,互联网金融首次被写入政府工作报告,标志着这一新兴业态正式进入国家顶层设计视野。从余额宝的爆发式增长,到P2P网贷平台的遍地开花,再到第三方支付的迅猛普及,互联网金融在争议与期待中站上了风口。对于无数缺乏资金、人脉和背景的草根创业者而言,这一年不仅意味着融资渠道的拓宽,更开启了一场关于“完美自由创业”的想象——低门槛、高效率、去中心化的金融生态,正在重塑普通人参与经济活动的可能。
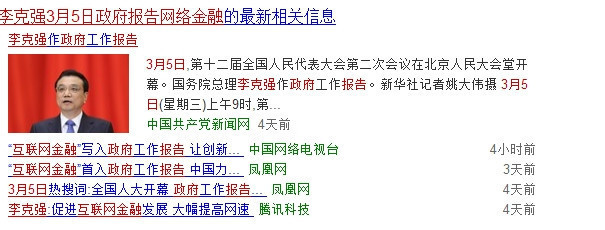
两会期间,决策层对互联网金融的定调尤为关键。政府工作报告明确提出“促进互联网金融健康发展”,既肯定了其在服务实体经济、缓解小微企业融资难方面的积极作用,也释放了规范与扶持并重的信号。这一表态如同定心丸,让草根创业者意识到:金融不再是高墙深院里的特权游戏,而是可以通过技术手段走进寻常百姓家的创业工具。
草根创业者面临的第一个痛点往往是启动资金。传统金融机构的信贷审批流程冗长、抵押要求严苛,将大量缺少资质但拥有创意与执行力的普通人挡在门外。2014年,P2P网络借贷平台、众筹网站(如天使汇、大家投)的崛起,恰好切中了这一缺口。创业者可以通过平台发布项目,直接对接投资者的资金,省去了银行中介的繁复环节。尽管当时监管尚未完善、风险事件频发,但“人人都是银行家”的理念已经深入人心,资金供需的匹配效率被极大提升。
第二个商机在于创业服务生态的搭建。互联网金融的兴起催生了一批服务于草根创业者的辅助工具:第三方支付(支付宝、微信支付)让小微企业收款不再受限于POS机与银行网点;在线记账与财税管理SaaS(如“简单点”“管家婆”)降低了运营成本;甚至出现专门面向创业者的信用评估与风控平台。可以说,互联网金融让‘一个人就是一支队伍’的自由职业者或微型创业团队具备了与中大型企业相近的交易与服务能力。
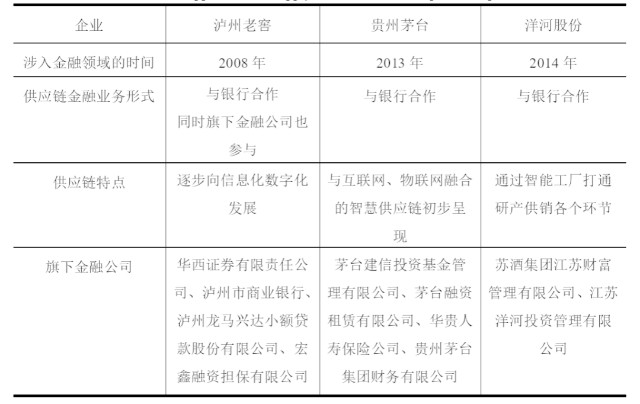
消费金融与供应链金融的创新也为草根带来切入点。2014年,京东白条、阿里花呗等产品初露锋芒,分期消费渗透进三四线城市与校园市场。创业者可以成为这些产品的区域代理商、服务商,或者围绕场景金融(如装修、婚庆、教育)提供定制化分期方案。由于门槛低、复制性强,许多人借此从打工者转变为小微金融服务的组织者。
不可忽视的是,互联网金融在这一年也把‘农村创业’推向新高度。以翼龙贷、宜农贷为代表的平台,通过互联网将城市闲置资金引向农村种植、养殖及小微商业项目。农民无需再去信用社求人担保,只要项目可行、信用良好,就能获得启动资金。这种‘从草根中来、到草根中去’的模式,完美体现了自由创业的核心——资源按需流动,人的价值不再被出身束缚。
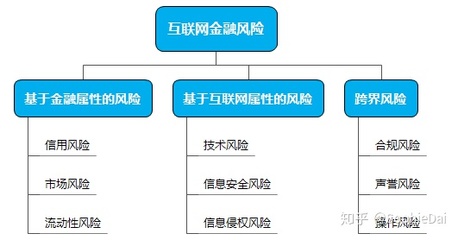
两会也强调‘适度监管’。理性地看,商机背后伴随风险:欺诈、跑路、非法集资屡禁不止。真正的草根创业者不应盲目追逐高息泡沫,而要选择持牌、透明、有真实资产对应的平台,并抓紧提升自身金融素养。只有合规运作,互联网金融才能持续为草根就业与创业助力。
回望2014年,互联网金融给草根带来的不仅是快钱与技巧,更是一次观念的解放——创业不必重资产,融资不必求银行,信用可以慢慢积累,每个人都能成为自己事业的金融主人翁。对今日的创业者而言,当年那场论坛中浮现的热情与教训,依然值得重温。
如若转载,请注明出处:http://www.jieguola.com/product/37.html
更新时间:2026-11-01 22:53:21