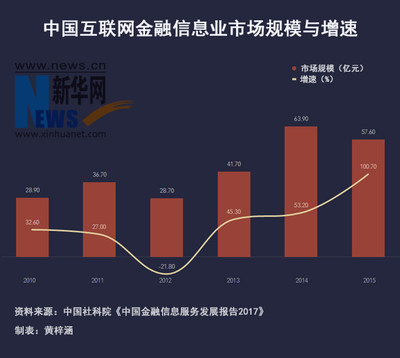
互联网金融信息 透明、安全与普惠的新引擎
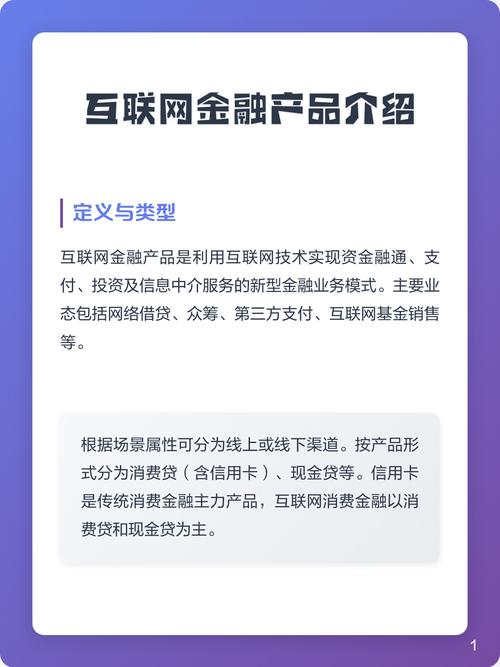
在数字经济浪潮的推动下,互联网金融已深度融入大众生活。从移动支付到智能投顾,从网络借贷到互联网保险,金融服务的边界不断拓展,效率显著提升。而支撑这一切运转的核心要素,正是"互联网金融信息"。它不仅是技术层面的数据流,更是重构金融生态、平衡创新与风险的关键力量。
一、互联网金融信息的内涵与特征
互联网金融信息,广义上指在互联网平台上产生、传输、处理和应用的与金融活动相关的各类数据与资讯。它涵盖借款人的信用画像、交易流水、产品条款、风险提示、市场利率、监管政策等。具有以下鲜明特征:
- 海量性与多维性:用户行为、社交关系、消费记录等均可作为信息维度,用于信用评估。
- 实时性与动态性:信息更新以秒计,能瞬时反映市场变化和个体风险状况。
- 交互性与共享性:信息在生产者和使用者之间双向流动,打破传统金融的信息孤岛。
- 价值密度低但挖掘潜力大:单条信息可能看似无意义,但通过大数据技术可提炼出高价值规律。
二、信息驱动下的互联网金融变革
- 信用评估革命:传统金融依赖抵押和央行征信,而互联网金融利用电商交易、社交行为等"软信息",构建更全面的信用评分模型,使缺乏信贷记录的人群也能获得服务。
- 精准营销与产品定制:基于用户画像和实时需求,平台可推送个性化理财产品、保险方案,降低获客成本,提升匹配效率。
- 风险控制智能化:通过实时监控舆情、资金流向、异常交易,风控系统能提前预警欺诈和违约,变事后处置为事前拦截。
- 监管科技化:监管机构利用大数据报送、区块链存证等手段,实现穿透式监管,从"看报表"转向"看数据流"。
三、信息安全与隐私保护的挑战
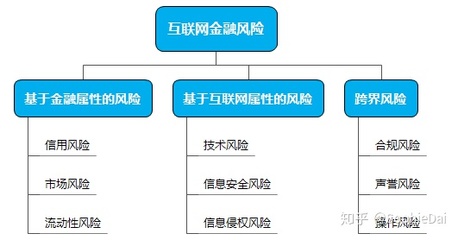
互联网金融信息的价值越高,风险也越突出。主要问题包括:
- 数据泄露与滥用:平台汇聚海量敏感信息,一旦被攻击或内部违规使用,将造成用户财产损失和隐私侵害。
- 虚假信息与诈骗:伪造借款身份、虚构标的、制造谣言,扰乱市场秩序。
- 算法歧视与信息茧房:模型可能对特定群体产生不公平授信,或仅推荐高佣金产品。
- 数据孤岛与垄断:头部平台固守数据,阻碍行业整体风控能力提升。
对此,需构建"制度+技术+教育"的多层防护:出台个人信息保护法、数据安全法;推广联邦学习、隐私计算、区块链分布式存储;加强金融消费者数字素养教育。
四、典型案例:信息如何改变金融
- 蚂蚁集团:基于支付宝十余年交易数据构建芝麻信用,让数千万无信用卡用户获得信贷。
- 陆金所:运用大数据进行投资者风险等级与产品风险匹配,减少销售误导。
- 温州民商银行:通过接入政府税务、工商信息,为小微企业提供"数据增信"贷款。
- 监管沙盒:英国FCA利用沙盒测试创新产品,收集真实数据以评估风险。
这些案例表明,信息的高效、合规流动,能够有效提升金融普惠性和稳定性。
五、未来趋势与政策展望
互联网金融信息将朝着以下方向演进:
- 隐私计算成为标配:"数据可用不可见",平衡价值释放与隐私保护。
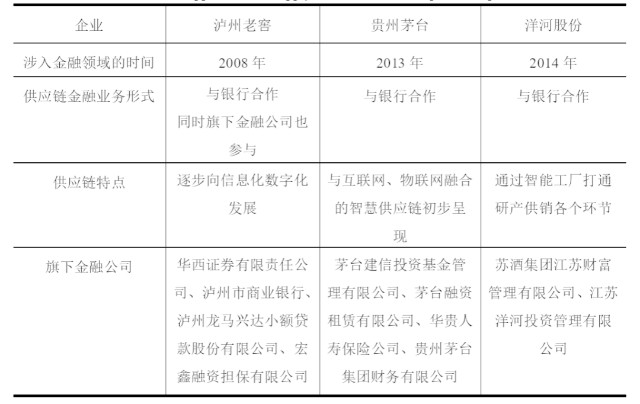
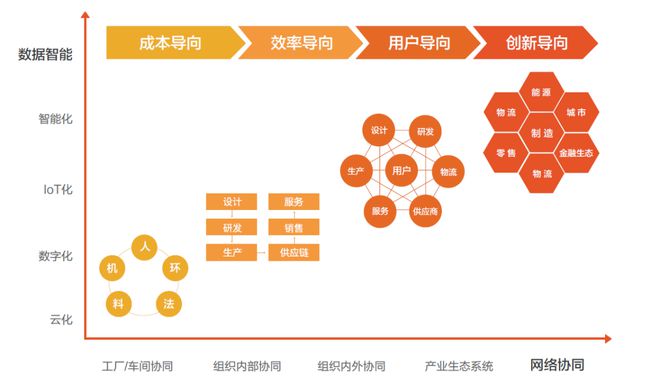
- 物联网与5G深度融合:动产质押、供应链金融等场景的信息得以动态实时监控。
- 标准化与互联互通:由行业协会主导建立数据交换标准,打破平台壁垒。
- 智能合约普及:基于区块链自动执行借贷、保险理赔,降低人工干预和违约风险。
政策上,需坚持"金融持牌、数据分类分级、消费者保护"三大原则。鼓励合规信息共享,严惩数据黑产,同时为创新留足空间。
六、
互联网金融信息是贯穿产品、风控、监管和服务的"血液"。运用得当,它能够降低交易成本、扩大金融覆盖、增强系统韧性;管理不善,则可能引发隐私危机和金融动荡。面对机遇与挑战,应以 transparency(透明)、security(安全)和 inclusiveness(普惠)为指引,构筑一个更智能、更公平、更可靠的互联网金融信息生态。
如若转载,请注明出处:http://www.jieguola.com/product/38.html
更新时间:2026-11-01 05:00:39