简洁一长图 带你了解互联网金融的发展模式是什么?
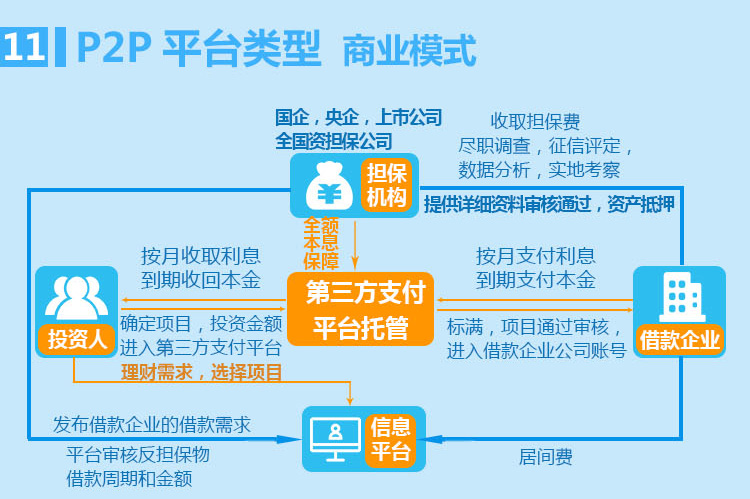
互联网金融在中国迅猛发展,深刻改变了传统金融业的生态。从第三方支付到网络借贷,从互联网保险到互联网基金销售,各种新模式层出不穷。本文将以“简洁一长图”的形式,梳理互联网金融的主要发展模式,帮助产品经理和互联网金融从业者快速建立认知框架。
一、互联网金融的起源与定义
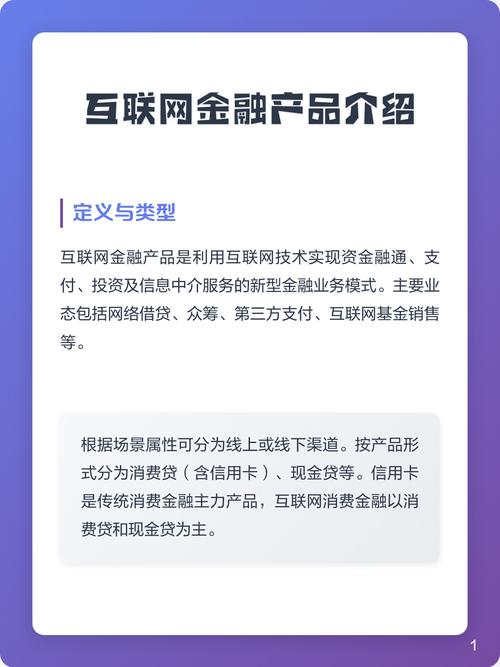
互联网金融(Internet Finance)是指传统金融机构与互联网企业利用互联网技术和信息通信技术实现资金融通、支付、投资和信息中介服务的新型金融业务模式。它并非简单地将金融业务搬到线上,而是通过技术手段降低交易成本、提高服务效率、扩大服务覆盖面。
2013年被称为“互联网金融元年”,余额宝的诞生引爆了大众对互联网金融的关注。此后,行业经历了野蛮生长、监管收紧、合规转型等阶段,逐渐走向成熟。
二、互联网金融的六大发展模式
- 第三方支付
第三方支付是互联网金融最早成熟、普及度最高的模式。代表企业包括支付宝、微信支付、银联商务等。其核心价值在于连接用户、商户和银行,提供便捷、安全的在线支付和移动支付服务。盈利模式主要来自手续费、备付金利息(现已规范)和增值服务。
- 网络借贷(P2P与网络小贷)
P2P网络借贷曾是最受关注的模式,撮合投资人借款给借款人,平台收取撮合服务费。但由于风险频发,P2P行业已于2020年完全清零。如今持牌网络小贷成为主流,依托场景和数据风控,为小微企业和个人提供小额贷款。
- 互联网保险
互联网保险通过线上渠道销售保险产品,或基于互联网场景设计创新险种(如退货运费险、账户安全险)。代表企业有众安保险、相互宝(已关停)等。该模式降低了保险销售门槛,提高了信息透明度。
- 互联网基金销售
以余额宝、理财通为代表,互联网平台代销货币基金、债券基金等产品。其特点是起投门槛低、申赎灵活、体验流畅。该模式本质是基金销售渠道的互联网化,盈利来自销售服务费。
- 互联网消费金融
主要包括电商平台系(如蚂蚁花呗、京东白条)和分期平台,基于消费场景提供信用支付或分期服务。风控依赖大数据和人工智能,实现秒级授信。盈利来自分期手续费和利息。
- 互联网银行与直销银行
微众银行、网商银行等互联网银行没有物理网点,完全线上运营,服务小微企业和长尾用户。通过API、小程序等连接场景,提供存款、贷款、理财等综合金融服务。
三、互联网金融模式的核心特征
· 场景化:嵌入电商、社交、出行等场景,触发金融需求
· 数据驱动:利用大数据进行获客、风控和精准营销
· 低成本:线上运营,边际成本低,可触达传统金融忽略的用户
· 高效率:自动化审批,实时放款,投资理财一键完成
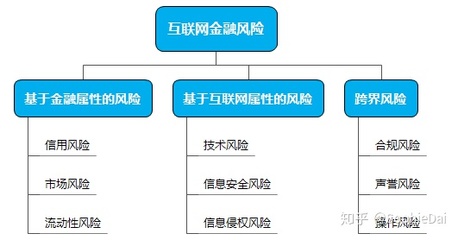
· 强监管:必须持牌经营,接受合规审查,保护消费者权益
四、互联网金融的未来趋势
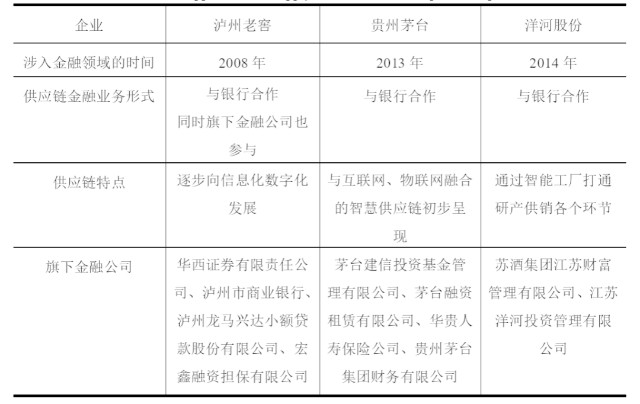
随着监管框架完善和技术迭代,互联网金融正迈向“金融科技”新阶段。开放银行、智能投顾、供应链金融、区块链等成为新热点。但核心不变——用技术让金融服务更普惠、更高效。对于产品经理而言,理解这些发展模式有助于设计更合规、更贴合用户需求的金融产品。
一长图看完,互联网金融的六大模式各具特色:支付是入口,借贷是核心,保险和基金拓宽了理财边界,消费金融激活了场景,互联网银行则重塑了服务载体。无论模式如何演变,风控、合规与用户体验始终是生命线。
如若转载,请注明出处:http://www.jieguola.com/product/39.html
更新时间:2026-11-01 21:24:58