互联网金融概述 从信息流转到价值重构
一、什么是互联网金融
互联网金融并非简单的“金融+互联网”叠加,而是一种以大数据、云计算、人工智能、区块链等数字技术为基础,对传统金融的运行模式、服务边界和风险定价方式进行系统性重构的金融业态。其核心特征可以用三个关键词概括:去中介化、数据驱动、场景嵌入。
简单说,互联网金融让资金的供需双方能够更直接地匹配,让信用评估从依赖抵押品转向依赖行为数据,让金融服务从独立的“柜台业务”变成嵌入购物、出行、社交等场景中的“隐形服务”。
二、互联网金融的主要业态图谱
从业务模式来看,互联网金融的实践大致分布在以下几个领域:
第三方支付与电子货币。 以支付宝、微信支付为代表的移动支付体系,不仅是交易工具,更构成了整个互联网金融生态的底层基础设施。支付沉淀的资金流与信息流,为后续的信贷、理财、保险等业务提供了数据入口。
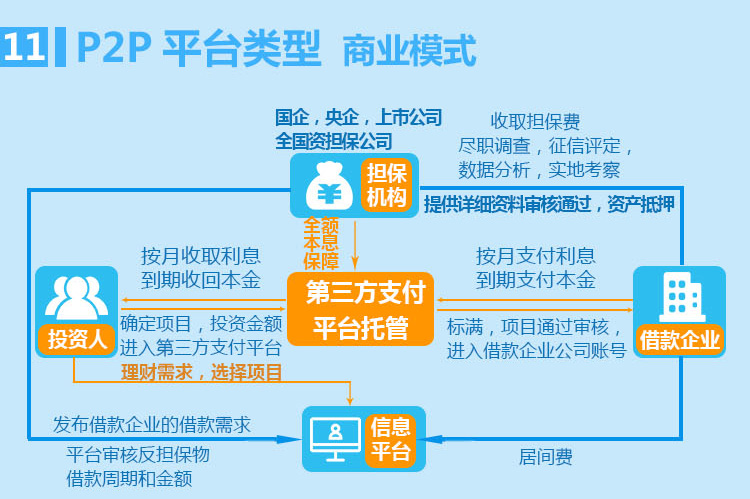
网络借贷与众筹。 P2P网贷在经历爆发式增长与风险整治后已基本退出历史舞台,但网络小额贷款、消费金融公司通过互联网渠道开展信贷业务仍十分活跃。股权众筹则在中国面临较为严格的监管约束,规模有限。
互联网理财与基金销售。 以余额宝为代表的“宝宝类”产品首次让大量普通用户接触到货币基金,开启了互联网理财的全民时代。其本质是通过互联网渠道降低理财门槛、提高申赎效率,但同时也在流动性管理上提出了新挑战。
互联网保险。 从退货运费险、航班延误险等场景化产品起步,逐步扩展到车险、健康险等领域。互联网保险的特点是产品碎片化、定价动态化、理赔自动化。
数字化信贷与征信。 基于电商交易数据、社交行为数据、设备信息等构建的信用评分模型,使得传统征信体系未能覆盖的人群也能获得信贷服务。这是互联网金融最具实质性的创新之一。
区块链与加密资产。 区块链技术在跨境支付、供应链金融、资产证券化等领域具有应用潜力,而加密资产交易则在中国受到严格限制与禁止。两者需要加以区分:技术应用与投机交易不可混为一谈,后者伴随高风险。
三、互联网金融信息的关键维度
“互联网金融信息”并非一个单一概念,而是贯穿于各个业务环节的多维信息集合。理解它,需要关注以下四个层面:信息类型、信息处理、信息不对称与信息壁垒、以及信息安全与规范。本部分重点介绍前两个层面。
信息的类型。 互联网金融涉及的信息大致可分为四类。一是身份信息包括姓名、身份证件、联系方式等基础信息;二是交易信息,涵盖支付记录、借贷流水、投资行为等;三是信用信息,即基于历史行为推断出的还款意愿与还款能力评估;四是行为信息,如浏览轨迹、设备指纹、地理位置等看似无关却可能用于风控的数据。
信息的处理方式。 传统金融机构对信息的处理往往是单点、静态的比如,一次征信查询对应一次贷款审批。而互联网金融的信息处理是持续、动态的:用户每一次支付、每一次浏览、每一次按时还款,都在实时更新其信用画像。这种“边使用边积累”的方式,构成了平台的核心竞争力。但算法处理信息时可能产生的偏见,也需要引起重视。
信息不对称的缓解与转化。 互联网金融一度被寄予厚望,认为它能通过数据共享缓解信息不对称。事实上有两面性:在借贷场景中,数据确实帮助平台更精准地识别风险但也可能造成信息不对称的转移平台相比用户拥有更多信息优势,用户难以判断资金去向、真实费率与风险水平。
信息的壁垒与流动。 各平台之间存在严重的数据孤岛:电商平台有消费数据、社交平台有行为数据、金融机构有信贷数据,彼此不互通。多头借贷风险难以被单一机构识别;但数据打通也可能带来隐私集中化风险需要制度设计在效率与权利之间取得平衡。
四、金融信息的安全与规范化
互联网金融信息的价值越高,其被滥用的风险也越大。过去十年间,中国在互联网金融信息的规范方面逐渐建立起多层次框架,包括个人信息保护、征信业务管理和平台反垄断等方面。这些规范的共同目的是让金融信息的采集和使用在提升效率和保护个人权益之间取得平衡。但需要承认,技术迭代速度经常快于规则更新对跨国平台、新型数据(如生物特征)的规范仍存在空白地带。
五、趋势与展望
回望互联网金融的发展轨迹,其线索并不复杂:让信息更有效地流动,让信用更准确地被度量,让服务更公平地触达。 但每一个目标的推进都伴随着新的问题——效率提升后的风险集中、便利背后的隐私侵蚀、普及时可能忽视数字鸿沟。这一领域的发展方向,将不止于技术能力的比拼,更在于如何在效率与安全、商业价值与公共责任之间找到动态的平衡点。互联网金融的故事,归根结底是一个关于如何管理信息、信任与风险的故事。理解了信息在其中的流转逻辑,就理解了这一业态的运行机理。
如若转载,请注明出处:http://www.jieguola.com/product/27.html
更新时间:2026-11-01 09:58:58